






Faire garder ses enfants ou payer une aide à domicile pour un parent âgé pèse vite sur le budget. Le crédit d’impôt pour les services à la personne en rembourse la moitié, que le foyer soit imposable ou non.
La règle tient en une ligne : l’État prend en charge 50 % des sommes payées. Une réduction d’impôt s’arrête quand l’impôt tombe à zéro. Un crédit d’impôt va plus loin, puisque l’excédent est versé par virement, y compris aux ménages non imposables.
Cadre légal et bénéficiaires
Le régime du crédit d’impôt pour les services à la personne relève de l’article 199 sexdecies du Code général des impôts. Il couvre 50 % des dépenses éligibles payées pendant l’année civile, calculés sur le reste à charge réel. Les aides perçues, comme l’Allocation personnalisée d’autonomie (APA) ou la Prestation de compensation du handicap (PCH), sont donc retirées avant le calcul.
Ni le revenu ni la situation professionnelle n’entrent en compte. Salarié, indépendant, demandeur d’emploi ou retraité : tous y ont droit. Quand le crédit dépasse l’impôt dû par le foyer, le Trésor public rembourse la différence.
Un ménage non imposable qui dépense 3 000 € en ménage et repassage dans l’année reçoit ainsi un virement de 1 500 €.
Résidence et aide à un parent âgé
Première condition : avoir son domicile fiscal en France. Les prestations doivent se dérouler dans une résidence, principale ou secondaire, que l’on soit propriétaire ou locataire. Les dépenses payées pour le domicile d’un ascendant comptent aussi, à condition qu’il remplisse les conditions d’attribution de l’APA.
Concrètement, un enfant peut financer une aide de vie ou le ménage chez son père ou sa mère. Une limite s’impose : impossible de cumuler ce crédit avec la déduction d’une pension alimentaire pour les mêmes sommes. À chacun de calculer l’option la plus avantageuse.
Activités éligibles et plafonds de dépenses
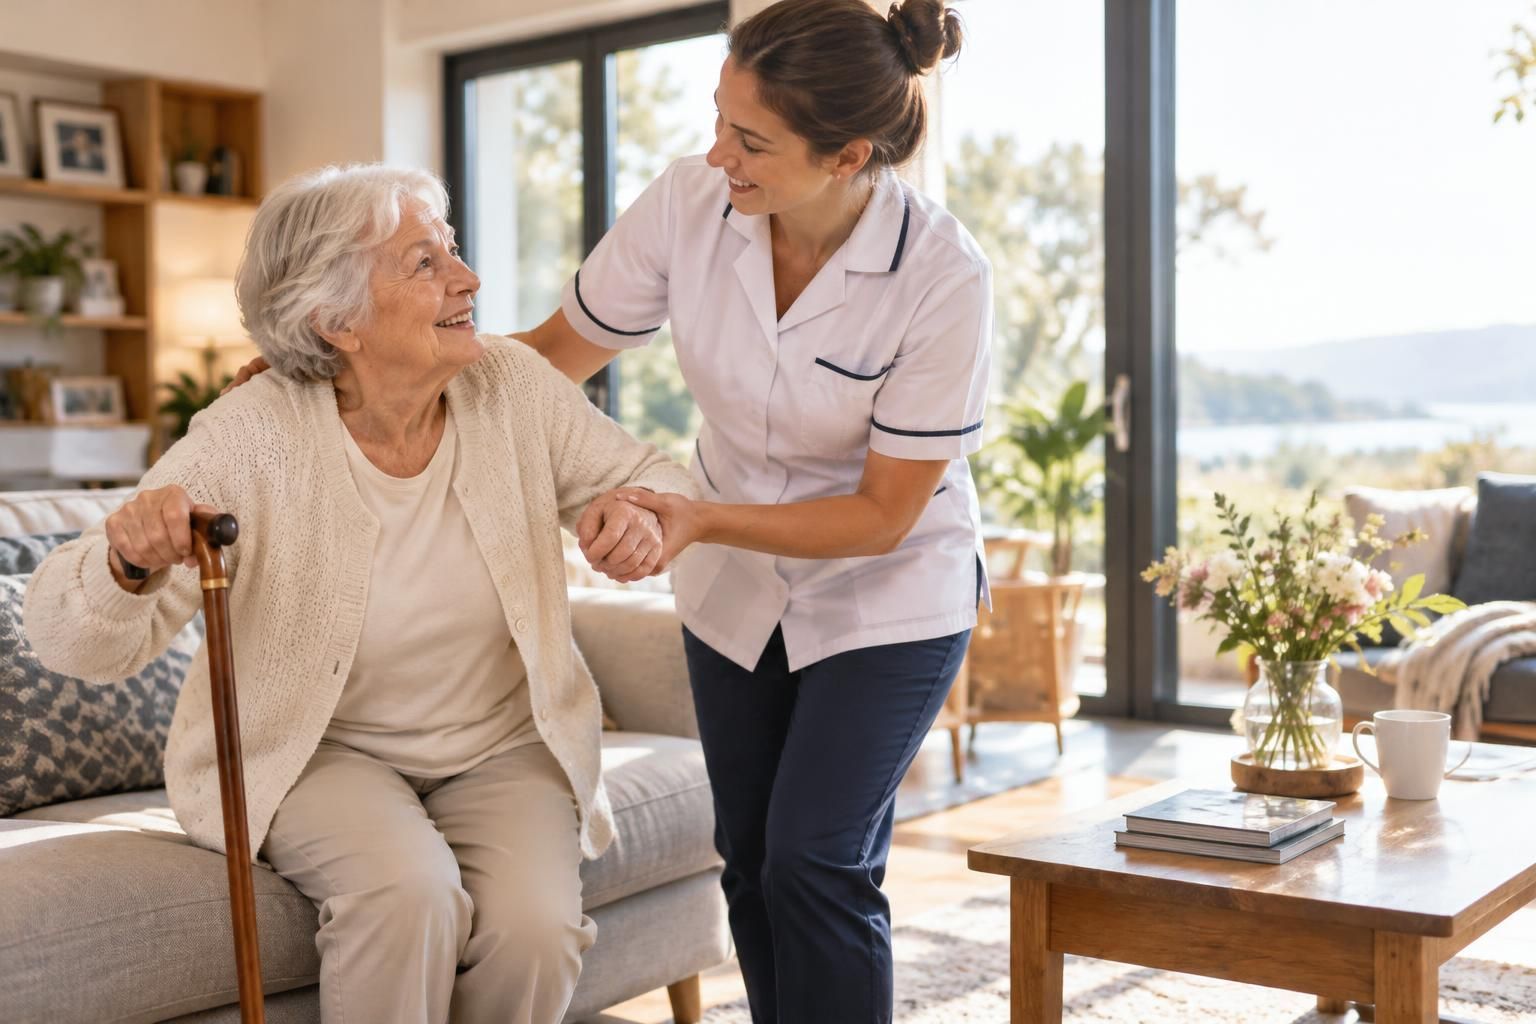
Le dispositif couvre plus d’une vingtaine de prestations réalisées à domicile, listées à l’article D7231-1 du Code du travail. Les plus courantes : ménage, garde d’enfants, soutien scolaire et assistance aux personnes dépendantes.
Chaque activité a ses propres règles. Le petit bricolage, par exemple, est limité à deux heures par intervention et ne remplace pas un chantier de rénovation confié à une entreprise du bâtiment.
Les dépenses retenues sont plafonnées à 12 000 € par an et par foyer, soit 6 000 € de crédit au maximum. Ce plafond augmente de 1 500 € par enfant à charge et par membre du foyer de plus de 65 ans, dans la limite de 15 000 €. La première année d’emploi direct d’un salarié, il passe à 15 000 €, et jusqu’à 18 000 € avec les majorations. Un foyer qui compte une personne invalide ou un enfant ouvrant droit à un complément d’AEEH bénéficie d’un plafond de 20 000 €.
| Catégorie d’activité | Nature des interventions | Plafond annuel de dépenses |
|---|---|---|
| Entretien de la maison | Ménage, repassage, nettoyage courant | 12 000 € (plafond général) |
| Petits travaux de jardinage | Tonte, désherbage, taille de haies | 5 000 € |
| Petit bricolage | Petites réparations sans travaux de gros œuvre | 500 € |
| Assistance informatique | Dépannage, installation, initiation numérique | 3 000 € |
| Assistance dépendance | Aide aux repas, mobilité, actes de la vie | 20 000 € (cas spécifique) |
Simulateur du crédit d’impôt services à la personne
Estimez le montant remboursé par l’État (50 % des dépenses retenues), votre plafond personnel et ce qui reste vraiment à votre charge une fois les aides déduites.
1Année des dépenses
2Votre foyer fiscal
3Vos dépenses de l’année (€)
Votre crédit d’impôt estimé
0 €
Imputé sur votre impôt, l’excédent vous est remboursé par virement, même si vous n’êtes pas imposable.
Voir le détail du calcul
Règles appliquées : article 199 sexdecies du CGI, modifié par l’article 29 de la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) et par l’article 12 de la loi n° 2026-492 du 12 juin 2026. Sous-plafonds fixés par l’article D. 7233-5 du code du travail.
Les prestations de répit d’un aidant d’enfant malade ou handicapé fournies en résidence de vacances, ouvertes au crédit par la loi du 12 juin 2026, attendent leur décret d’application et ne sont pas remboursables au-delà de l’impôt dû : elles ne sont pas intégrées ici. Les amendements déposés sur le projet de loi de finances pour 2027 (taux à 40 %, sous-plafonds réduits) ne sont pas adoptés à ce jour.
Simulation indicative, calculée dans votre navigateur. Seul le calcul de l’administration fiscale fait foi.
Passer par un intervenant déclaré
La prestation doit passer par un circuit reconnu. Premier choix : l’emploi direct, en rémunérant son salarié via le chèque emploi service universel (Cesu). Second choix : un organisme déclaré ou agréé par l’État, entreprise ou association.
Un travailleur indépendant convient aussi, s’il est immatriculé et a déclaré une activité de services à la personne. S’il arrête son activité, il doit officialiser la cessation de son activité pour clore ses obligations administratives. Faire appel à un intervenant non déclaré fait perdre tout droit au crédit d’impôt.
Avance immédiate et déclaration annuelle
Depuis 2022, l’Urssaf et la Direction générale des Finances publiques proposent l’avance immédiate. Ce service facultatif évite d’avancer la totalité des frais. Dès que l’organisme transmet sa facture, ou que le particulier employeur déclare le salaire, les 50 % sont déduits du prélèvement. On ne paie que sa part.
Sans cette option, le fisc verse un acompte de 60 % à la mi-janvier, calculé sur la déclaration précédente, puis le solde l’été suivant. Avec elle, la trésorerie du foyer respire chaque mois. L’activation se fait en ligne, après validation du compte par l’usager. Elle ne dispense pas de la déclaration annuelle.
La régularisation à la déclaration de revenus
Au printemps, le contribuable reporte l’ensemble de ses dépenses sur la déclaration 2042-RICI, consacrée aux réductions et crédits d’impôt. Avance immédiate ou pas, il faut relire les montants pour corriger les écarts entre les prévisions de l’administration et les sommes réellement payées. Quatre points à contrôler avant de valider :
- Les attestations fiscales envoyées en début d’année par les organismes prestataires.
- La déduction de toutes les aides perçues sur la période, versées par une collectivité ou par l’employeur.
- La bonne case, selon qu’il s’agit d’un emploi direct ou d’un prestataire.
- La conservation des factures et bulletins de salaire pendant au moins trois ans.
Le fisc vérifie régulièrement la réalité des prestations déclarées. En cas de contrôle, le crédit se justifie avec un contrat de travail, des bulletins de salaire, les attestations Urssaf ou des factures acquittées portant le numéro de déclaration de l’organisme. Des papiers bien rangés évitent un redressement.
FAQ
Un contribuable non imposable peut-il réellement percevoir un versement ?
Oui, le mécanisme du crédit d’impôt implique un remboursement effectif par virement bancaire de la part du Trésor public lorsque l’impôt dû est inférieur à l’avantage fiscal calculé.
Les résidences secondaires permettent-elles d’obtenir cet avantage fiscal ?
Les dépenses engagées pour des prestations au sein d’une résidence secondaire située sur le territoire national ouvrent droit au dispositif, selon les mêmes conditions de plafonnement que pour une résidence principale.
Comment s’applique le plafond spécifique sur les travaux de jardinage ?
Les petits travaux d’entretien des espaces verts sont plafonnés à 5 000 euros par an, ce qui donne droit à un avantage maximal de 2 500 euros, cette limite s’imputant sur l’enveloppe globale du foyer fiscal.
L’avance immédiate est-elle une démarche obligatoire ?
Non, l’avance immédiate reste un service facultatif et gratuit. Le contribuable peut préférer avancer les montants et attendre le traitement fiscal classique lors de la liquidation annuelle de l’impôt.