








Le gaspillage alimentaire en France représente environ 10 millions de tonnes de nourriture jetées chaque année : une perte estimée à 16 milliards d’euros selon les données de l’ADEME. Pour un foyer moyen, cela se traduit par des centaines d’euros qui partent littéralement à la poubelle, illustrant une faille majeure dans la gestion des finances personnelles. Face à l’érosion du pouvoir d’achat constatée en 2026, accumuler des économies ne doit plus être perçu comme un sacrifice insurmontable, mais comme une optimisation systémique de ses habitudes. La clé réside dans une approche pragmatique où l’on privilégie la simplicité et l’automatisation pour générer une épargne durable. Réduire ses dépenses contraintes, comme l’énergie ou les abonnements, offre souvent des résultats plus rapides que de rogner sur les plaisirs occasionnels. En adoptant des astuces concrètes, il devient possible de redresser sa trajectoire financière sans modifier radicalement son niveau de vie. L’objectif est de transformer des réflexes passifs en leviers de croissance pour son capital, en s’appuyant sur des outils modernes et une organisation rigoureuse. Ce texte explore des solutions pour assainir son budget tout en conservant une fluidité quotidienne, car la véritable efficacité financière se trouve dans la régularité des petits gestes plutôt que dans des efforts ponctuels et épuisants.
En bref :
- Automatisation : Programmer des virements dès la réception de la paie pour garantir une mise de côté systématique.
- Optimisation des contrats : Renégocier les assurances et les abonnements pour supprimer les frais inutiles.
- Consommation raisonnée : Arbitrer entre l’achat et la location selon la fréquence d’utilisation des objets.
- Gestion des dettes : Prioriser le remboursement des crédits à la consommation pour stopper l’hémorragie des intérêts.
- Investissement : Orienter l’excédent vers des supports adaptés comme le PEA ou l’assurance-vie au-delà du fonds d’urgence.
L’automatisation : le socle de l’épargne sans effort
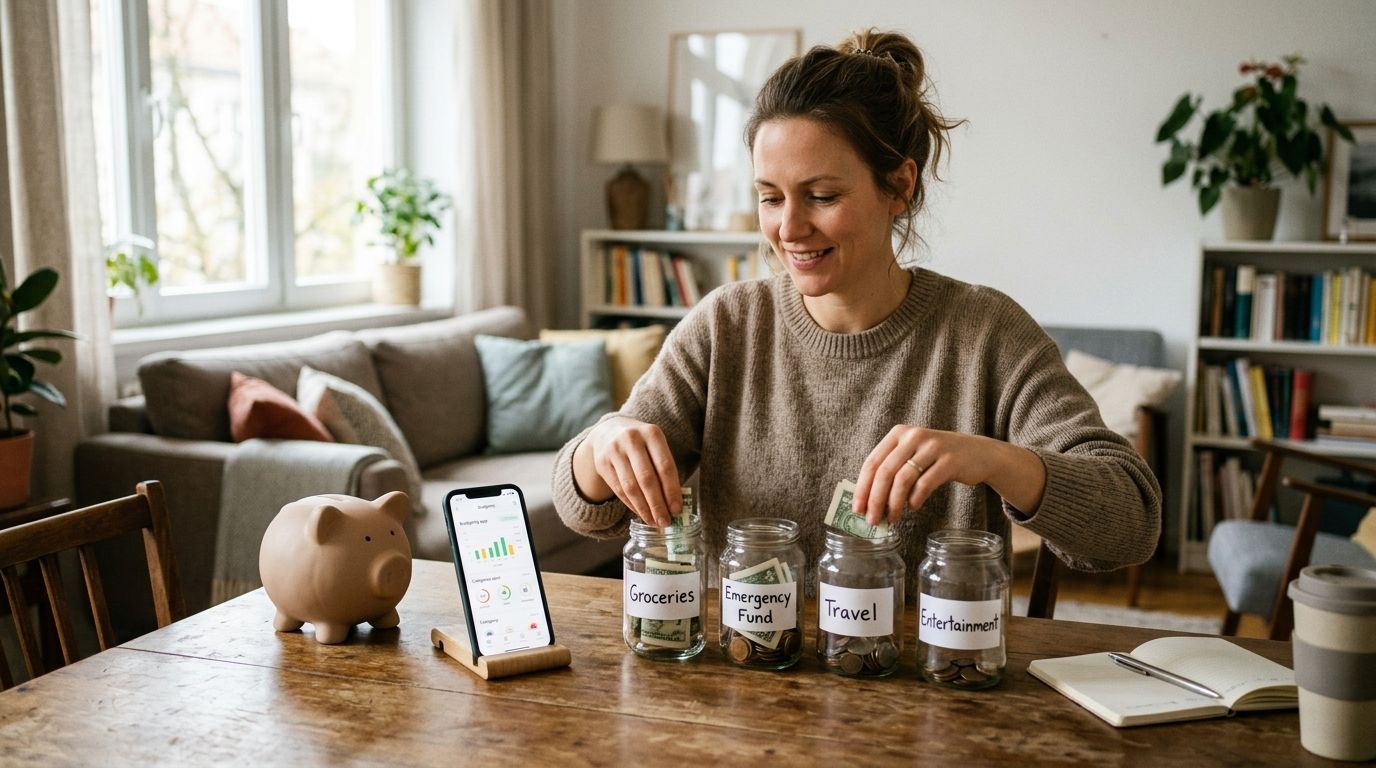
La psychologie humaine tend à dépenser ce qui est disponible sur le compte courant. Pour contourner ce biais, la méthode la plus fiable consiste à rendre l’épargne invisible. Programmer un virement automatique le lendemain du versement des revenus permet de se constituer un capital avant même que les tentations de consommation n’apparaissent. Il est généralement conseillé de viser un taux de 15 % de ses revenus, bien que ce chiffre doive être ajusté selon la réalité de chaque foyer. Un petit budget pourra commencer à 5 %, tandis qu’un foyer plus aisé pourra monter à 30 %.
Cette approche sécurise le virement vers un livret ou un support d’investissement. L’automatisation s’applique également au règlement des factures. En optant pour le prélèvement automatique, on évite les pénalités de retard, qui peuvent s’élever à 10 % pour les impôts en cas de dépassement des délais légaux. C’est une stratégie de finance personnelle qui élimine le stress lié à la gestion des échéances.
La règle du 50/30/20 adaptée au contexte actuel
Une structure budgétaire saine répartit les revenus en trois catégories : 50 % pour les besoins (loyer, alimentation), 30 % pour les envies et 20 % pour l’avenir. En 2026, l’ajustement de ces curseurs est nécessaire pour faire face à la volatilité des prix de l’énergie. Réduire les dépenses fixes par la négociation permet de libérer de l’oxygène pour la catégorie épargne sans toucher à la part dédiée aux loisirs.
Pour suivre cette répartition, l’utilisation d’outils de suivi est indispensable. Consulter régulièrement son application bancaire permet de vérifier la cohérence entre les prévisions et la réalité des flux. Cela évite les mauvaises surprises comme les agios bancaires, qui représentent un coût totalement improductif.
| Type de dépense | Action préconisée | Impact financier |
|---|---|---|
| Abonnements multimédias | Regroupement ou résiliation des doublons | Économie de 15 à 40 € / mois |
| Contrats d’énergie | Comparaison et changement de fournisseur | Réduction de 10 à 20 % sur la facture |
| Frais bancaires | Migration vers une banque avec frais réduits | Gain de 50 à 150 € / an |
Arbitrage entre possession et usage : acheter ou louer ?
L’une des astuces les plus rentables consiste à remettre en question la nécessité de posséder certains biens. Pour des outils ou du matériel de bricolage utilisés une fois par an, la location ou l’emprunt entre particuliers est bien plus judicieux que l’achat. À l’inverse, pour des objets à longue durée de vie utilisés quotidiennement, l’achat de qualité évite des frais de remplacement fréquents.
Le recours systématique au crédit pour financer des biens de consommation courante est souvent un piège. Les taux d’intérêt alourdissent le coût final de l’objet de manière significative. Pour des projets de crédit consommation, il est impératif d’évaluer la capacité de remboursement réelle et de privilégier l’épargne préalable quand cela est possible. Rembourser par anticipation ses dettes à taux élevé est souvent le meilleur placement financier immédiat.
Éliminer le gaspillage pour assainir ses finances
Manger ses provisions et cuisiner les restes n’est pas seulement un geste écologique, c’est une mesure d’économie massive. Les Français jettent l’équivalent de 150 kg de nourriture par habitant et par an. En planifiant ses repas et en s’en tenant à une liste de courses stricte, on évite les achats impulsifs en magasin. Le « fait maison » permet également de réduire la facture de santé sur le long terme, l’alimentation ultra-transformée étant coûteuse et délétère.
Dire « non » aux extensions de garantie ou aux options superflues lors d’un achat important (comme les jantes alliage sur une voiture ou des finitions luxueuses dans une cuisine) préserve des marges de manœuvre importantes. Ces petits refus mis bout à bout génèrent une argent disponible qui peut être réinvestie intelligemment.
Optimiser son épargne : du livret vers l’investissement
Une fois le fonds d’urgence constitué ; représentant environ 3 à 6 mois de salaire ; il est inutile de laisser dormir trop de liquidités sur un Livret A. Si ce dernier est sécurisant et liquide, son rendement peine souvent à compenser l’inflation réelle sur le long terme. Pour faire fructifier son épargne, il convient d’explorer d’autres véhicules financiers plus rémunérateurs.
L’assurance-vie et le PEA sont des outils performants pour des horizons de placement à moyen et long terme. Dans un contexte de mutation des marchés, surveiller l’évolution de supports comme le PEA face aux changements des ETF devient crucial pour maintenir une performance optimale. Diversifier ses placements permet de réduire les risques tout en profitant de la croissance économique.
Maintenir une motivation durable par des objectifs clairs
Épargner pour « plus tard » est rarement motivant. Il est plus efficace de segmenter ses projets en objectifs concrets :
- Court terme : Vacances, achat d’équipement, petit fonds de secours.
- Moyen terme : Apport pour une résidence principale, changement de véhicule, financement des études des enfants.
- Long terme : Complément de retraite, transmission de patrimoine.
En associant chaque euro mis de côté à un projet précis, l’effort disparaît au profit de l’anticipation d’un plaisir futur ou d’une sécurité renforcée. La clé est de rester réaliste : un plan d’épargne trop agressif mène souvent à l’abandon. Mieux vaut mettre de côté une somme modeste chaque mois de manière constante plutôt que de tenter des coups d’éclat intenables sur la durée. La régularité est la véritable force tranquille de la gestion financière.
