




DCA : investir chaque mois, une stratégie vraiment plus rentable sur le long terme ?
Placer tout son capital en une seule fois sur les marchés financiers expose l’épargnant à des risques de timing désastreux. La volatilité des marchés punit régulièrement ceux qui cherchent le moment parfait pour agir, provoquant des pertes psychologiques et financières difficiles à rattraper. Face à cette incertitude permanente, une méthode s’impose pour sécuriser la constitution d’un patrimoine sans céder à la panique.
L’investissement programmé transforme la contrainte des soubresauts boursiers en opportunité grâce à des versements réguliers et automatisés. Cette approche méthodique permet de lisser les prix d’achat au fil des mois, neutralisant ainsi l’impact des krachs soudains. Les plateformes modernes facilitent grandement cette démarche, ouvrant la voie à une rentabilité à long terme accessible à tous les profils d’investisseurs.
- Investissement mensuel de sommes fixes pour automatiser l’effort d’épargne.
- Effet de lissage des prix d’acquisition pour réduire l’impact de la volatilité.
- Puissance des intérêts composés sur le long terme.
- Optimisation de la gestion du risque face aux incertitudes économiques.
Comprendre la mécanique de l’investissement régulier en Bourse
Le principe du Dollar Cost Averaging repose sur la simplicité d’une exécution mécanique. Au lieu d’injecter une grosse somme d’un coup, l’investisseur répartit son effort financier à intervalles réguliers, le plus souvent chaque mois. Cette discipline permet d’acheter automatiquement plus d’actions ou d’ETF lorsque les cours baissent, et mécaniquement moins lorsque les prix grimpent.
L’utilisation de courtiers en ligne simplifie la mise en place de ces plans d’investissement adaptés à tous les budgets. Grâce aux actions fractionnées, il devient possible d’investir de petites sommes sur des indices mondiaux ou des valeurs de premier plan sans attendre d’avoir accumulé un capital conséquent. Cette accessibilité change radicalement la façon d’aborder les marchés financiers.
Cependant, cette méthode demande une rigueur psychologique infaillible. Maintenir le cap lors des phases de forte baisse demande de comprendre que le marché offre alors des opportunités à prix réduit. La régularité prime toujours sur la recherche illusoire du point bas absolu.
Simulation sur dix ans : quels résultats espérer avec un versement mensuel ?
Analyser des données historiques permet de mesurer concrètement l’efficacité d’un investissement régulier sur une décennie. Une simulation réalisée sur la période allant d’octobre 2016 à septembre 2026, avec un versement de 150 euros par mois (soit 18 000 euros au total), révèle des écarts de performance saisissants selon les supports choisis.
| Support d’investissement | Capital brut après 10 ans | Capital net après impôt (CTO) |
|---|---|---|
| Livret A | 19 682 € | 19 682 € |
| CAC 40 | 25 086 € | 22 345 € |
| MSCI World | 40 164 € | 31 201 € |
| S&P 500 | 48 611 € | 35 404 € |
| Nasdaq 100 | 63 630 € | 44 105 € |
Les chiffres parlent d’eux-mêmes : un placement sur le Nasdaq 100 génère un gain brut spectaculaire, loin devant la sécurité du Livret A. Même après intégration d’une fiscalité de type PFU à 31,4 % sur un compte-titres ordinaire, les indices boursiers conservent une avance considérable. Ces performances rappellent que le temps passé sur les marchés reste le meilleur moteur de valorisation.
Il ne s’agit pas pour autant de délaisser totalement l’épargne de précaution. Le Livret A répond à un besoin de liquidité immédiate et sans risque, tandis que la Bourse cible la valorisation patrimoniale à un horizon lointain. Associer les deux logiques constitue la base d’une stratégie d’investissement équilibrée.
La puissance insoupçonnée des intérêts composés
L’accumulation des gains au fil du temps crée un effet boule de neige redoutable. Chaque plus-value générée se met à son tour à produire des revenus, amplifiant la croissance globale du portefeuille. Sur dix ans, dans le cadre d’un placement sur le MSCI World, la part des intérêts dépasse largement les sommes initialement versées par l’épargnant.
La patience devient alors la meilleure alliée de l’investisseur. Réinvestir systématiquement les dividendes perçus permet d’optimiser cet engrenage financier. Plus la période de placement s’allonge, plus la courbe de progression s’accélère, récompensant ceux qui refusent de céder aux turbulences passagères.
Optimiser sa méthode grâce à une approche dynamique
Le modèle classique possède une limite évidente : il traite chaque versement de la même manière, indépendamment du contexte boursier. L’approche dynamique cherche à corriger ce défaut en ajustant les montants alloués selon les mouvements de marché. L’objectif consiste à injecter davantage de liquidités lorsque les cours chutent, et à ralentir la cadence lorsque les valorisations atteignent des sommets.
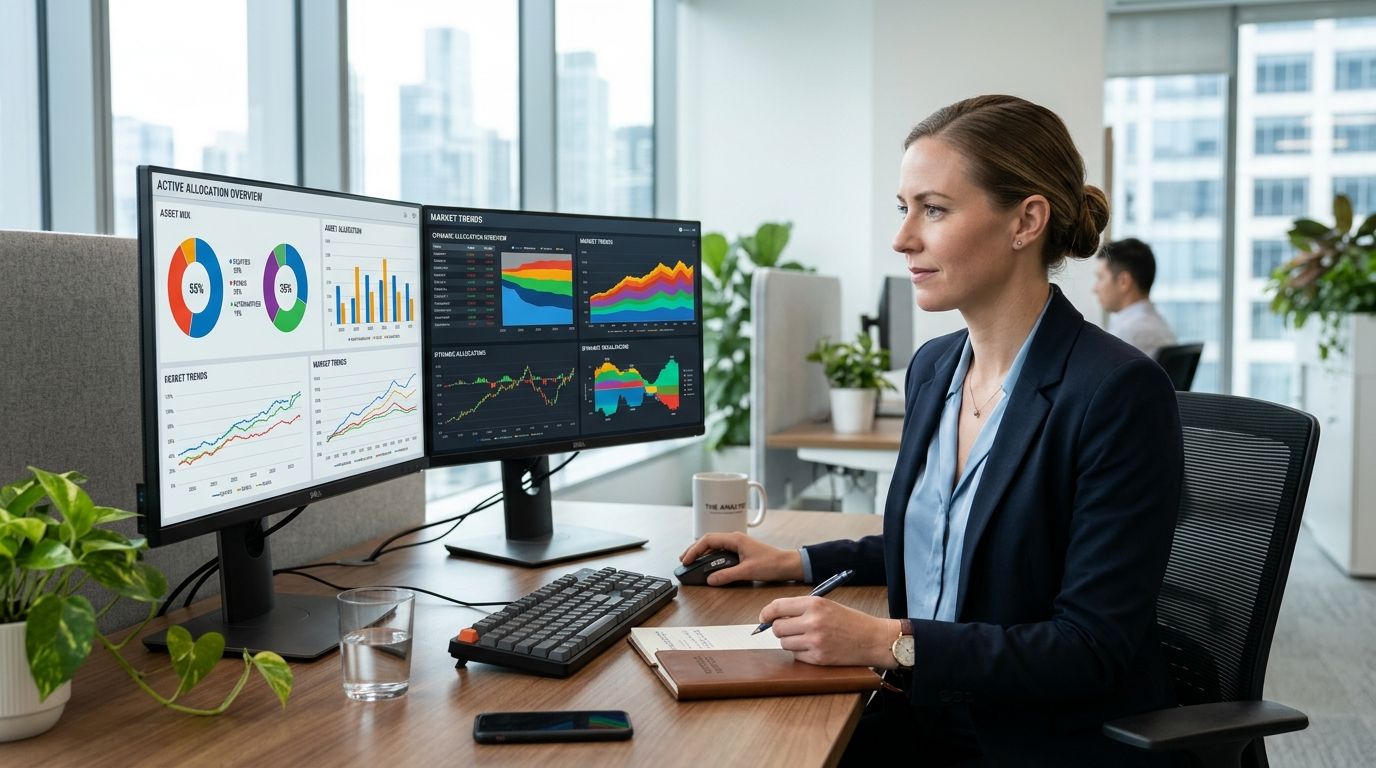
La première méthode consiste à définir des zones de prix historiques sur un indice comme le CAC 40. Lorsque l’indice entre dans une zone haute, les versements mensuels diminuent pour limiter l’exposition au risque. À l’inverse, une incursion en zone basse déclenche une hausse des montants investis pour profiter des rabais offerts par le marché.
La seconde technique s’appuie sur des indicateurs techniques, notamment les moyennes mobiles sur cent périodes. Si le cours se situe au-dessus de sa moyenne, le versement est réduit. S’il passe en dessous, l’enveloppe mensuelle est augmentée. Cette gymnastique demande un suivi régulier mais protège partiellement contre les corrections majeures.
Avantages et limites du pilotage actif des versements
Ajuster ses apports selon la conjoncture offre un double bénéfice théorique : mieux maîtriser la volatilité et abaisser le prix de revient global des parts acquises. Cette discipline aide à surmonter la peur d’acheter en période de crise, transformant une actualité anxiogène en opportunité d’achat ciblée.
En contrepartie, cette flexibilité exige un investissement personnel plus important qu’une simple automatisation aveugle. Le risque de mauvais timing persiste, car anticiper les retournements de tendance reste un exercice complexe. Parfois, un plan classique rigoureusement appliqué obtient des résultats comparables, démontrant que la simplicité l’emporte souvent sur la complexité inutile.
