Inflation : quels placements privilégier pour préserver le pouvoir d’achat de son épargne ?

Une hausse de 3 % des prix efface silencieusement des centaines d’euros de pouvoir d’achat chaque année pour un ménage qui laisse son épargne dormir sur un compte courant. Selon les analyses macroéconomiques récentes, l’érosion monétaire continue de grignoter les capitaux des particuliers, même lorsque les tensions conjoncturelles ralentissent. Conserver de l’argent liquide sans aucune rémunération revient à accepter une perte nette de valeur sur le long terme. Face à ce constat financier redoutable, la recherche de solutions alternatives devient une nécessité absolue pour sécuriser son patrimoine.
L’inflation s’installe durablement dans le paysage économique, modifiant en profondeur la stratégie des investisseurs. Entre la flambée des coûts de production, l’impact de la demande et les tensions sur l’énergie, les mécanismes de hausse des prix exigent une réorganisation totale des portefeuilles. Heureusement, plusieurs leviers existent pour contrer cette tendance :
- Orienter une partie de ses liquidités vers des actions de sociétés solides dotées d’un fort pouvoir de fixation des prix.
- Intégrer des obligations indexées pour garantir une réévaluation automatique du capital selon l’indice des prix.
- Miser sur la pierre via l’immobilier et les SCPI pour profiter de la revalorisation des loyers.
- Diversifier ses avoirs avec l’or et les matières premières pour contrer l’incertitude monétaire.
Comprendre les mécanismes de la hausse des prix et de l’érosion monétaire
Le taux d’inflation correspond à la progression généralisée et durable des prix à la consommation. Concrètement, avec une même somme d’argent, l’achat de biens et de services diminue au fil du temps. Cette réalité touche autant le budget des ménages que le rendement réel des placements financiers. L’origine de cette hausse s’explique souvent par l’addition de plusieurs facteurs économiques majeurs.
L’inflation par la demande survient lorsque la consommation dépasse les capacités de production des entreprises. À l’inverse, l’inflation par les coûts découle directement d’une augmentation des dépenses en énergie, en matières premières ou en salaires. Les banques centrales tentent de réguler ces déséquilibres en ajustant leurs taux directeurs pour freiner ou soutenir l’activité selon le climat économique.
La différence cruciale entre rendement nominal et rendement réel
Un livret d’épargne ou un support affichant un taux positif ne garantit pas forcément un enrichissement. Le rendement nominal indique la performance brute d’un investissement avant la hausse des prix, tandis que le rendement réel mesure le gain ou la perte effective en pouvoir d’achat. Par exemple, un placement rapportant 2 % face à une inflation de 3 % génère un rendement réel négatif d’environ 0,97 %.
Pour un investisseur, la vigilance s’impose également face aux frais de gestion et à la fiscalité. Négliger ces paramètres conduit inévitablement à surestimer la rentabilité réelle d’un capital. La sélection des supports doit donc intégrer ces ponctions obligatoires pour éviter les mauvaises surprises.
Quels actifs intégrer dans sa stratégie pour contrer la vie chère
Face à la dépréciation monétaire, certaines classes d’actifs surperforment et permettent de maintenir la valeur de son capital. Les actions de grandes entreprises internationales possèdent généralement la capacité de répercuter la hausse de leurs coûts sur les prix de vente. Cette flexibilité protège leurs marges et, par extension, les dividendes perçus par les actionnaires.
Les ETF diversifiés constituent une alternative pertinente pour s’exposer à des centaines de sociétés sans risquer de miser sur un seul cheval de Troie boursier. De surcroît, l’assurance vie multisupport offre un compromis intéressant en combinant la sécurité relative d’un fonds euros et le dynamisme des unités de compte. Pour approfondir la gestion de son patrimoine sur le long terme, notamment en période de transition financière, il est possible d’explorer des solutions comme le viager pour sécuriser des revenus complémentaires.
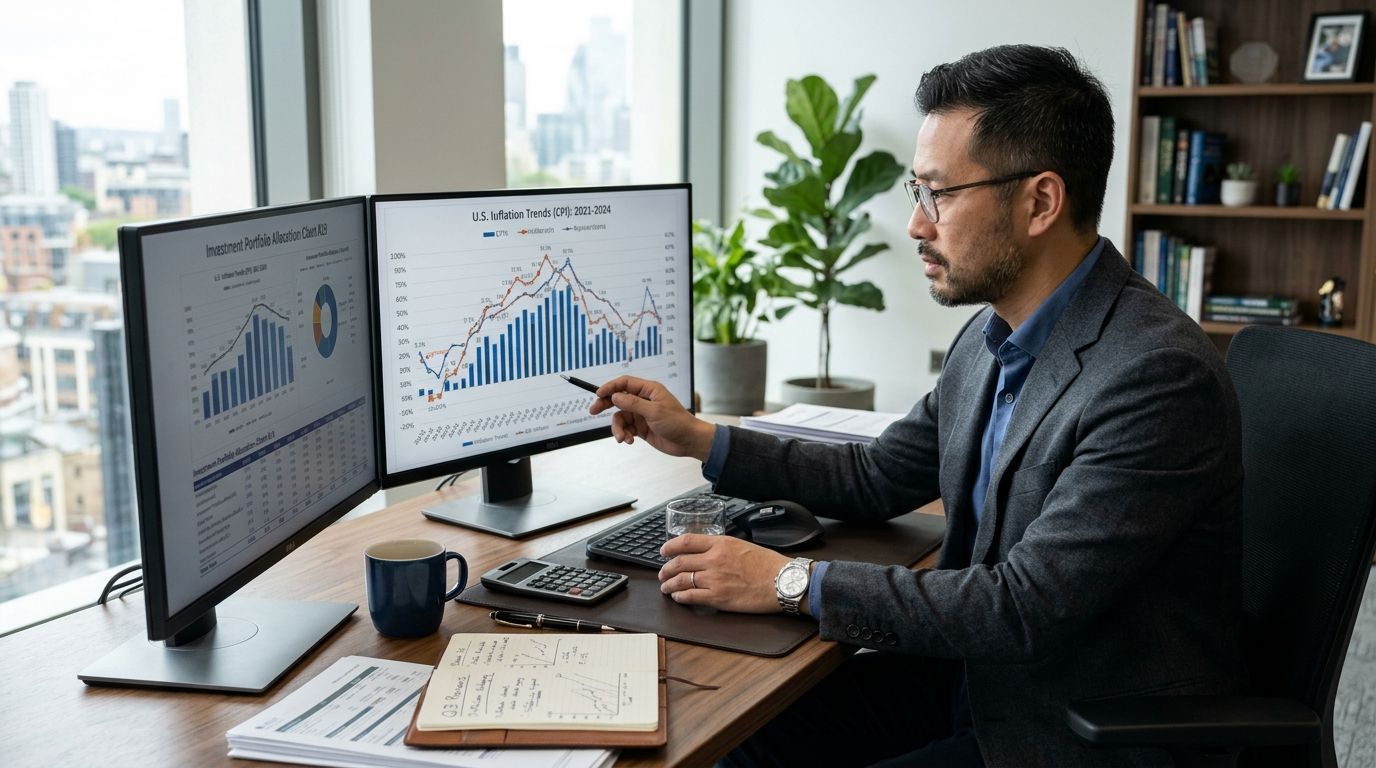
Tableau comparatif des solutions pour contrer ou exploiter la hausse des prix
| Catégorie | Placement | Intérêt principal | Principal risque |
|---|---|---|---|
| Se protéger | Actions de sociétés solides | Répercussion de la hausse des coûts | Baisse des valorisations boursières |
| Se protéger | Obligations indexées | Capital ajusté sur l’indice des prix | Sensibilité aux taux d’intérêt réels |
| En profiter | Matières premières | Appréciation lors des tensions sur l’offre | Forte volatilité des cours |
| En profiter | SCPI | Revalorisation potentielle des loyers | Baisse du prix des parts |
| À éviter | Obligations classiques à taux fixe | Aucun en période de forte inflation | Rendement réel négatif assuré |
Les pièges à éviter et les placements qui s’effondrent en période inflationniste
Tous les investissements ne réagissent pas de la même manière lorsque les prix s’emballent. Les obligations classiques à taux fixe subissent une décote sévère lorsque les taux d’intérêt augmentent sur les marchés. Conserver ce type de titre jusqu’à son terme dans un environnement fortement inflationniste garantit une perte sèche de pouvoir d’achat.
Les entreprises excessivement endettées ou positionnées sur des secteurs fragiles constituent également des cibles à écarter d’urgence. Leur incapacité à absorber la hausse des coûts de production se traduit rapidement par une dégradation de leurs bénéfices et une chute brutale de leur cours de Bourse. Enfin, laisser l’intégralité de son épargne sur un livret d’épargne non rémunéré ou faiblement doté reste la pire stratégie pour préserver l’avenir de son capital.
La gestion avisée d’un patrimoine en période de hausse des prix repose sur une diversification rigoureuse des supports. En évitant les placements figés et en misant sur des actifs réels capables de générer de la valeur, l’épargnant se dote des meilleurs boucliers pour traverser les cycles économiques incertains sans sacrifier son niveau de vie.